Sprzedaż przedsiębiorstwa to jeden z najważniejszych momentów w życiu firmy i jej założycieli. To decyzja, która wymaga rozważenia wielu czynników, od wartości rynkowej po motywacje sprzedającego i realne oczekiwania inwestorów. Poniższy artykuł prowadzi przez praktyczny proces przygotowań do wyceny oraz skutecznego poszukiwania inwestora. Niezależnie od branży i wielkości firmy, sensowna strategia sprzedaży zaczyna się od jasnego celu i rzetelnego obrazu własnego biznesu. W mojej praktyce, pracując z rodzinnych firmami i młodymi spółkami technologicznymi, widziałem, że kluczowe znaczenie ma spójny zestaw danych, transparentność w komunikacji oraz umiejętność pokazania wartości, której nie widać od razu na papierze. Ten artykuł ma pomóc przemyśleć każdy krok i uniknąć najczęstszych pułapek.
1. Zrozumienie motywów i celu sprzedaży
Najpierw warto zadać sobie proste pytanie: dlaczego sprzedaję? Odpowiedź na to pytanie kieruje dalszymi decyzjami, od wyboru typu transakcji po sposób prezentacji oferty. Motywy mogą być finansowe — chęć zyskownego zakończenia pewnego etapu działalności; strategiczne — wejście w inne projekty lub branże; czy osobiste — zmiana priorytetów, przejście na emeryturę lub potrzebę uwolnienia kapitału dla innowacyjnych przedsięwzięć. Zdarza się, że motywacja jest mieszana: stabilny zysk z działalności w połączeniu z planem rozwoju w nowej formie działalności. Zrozumienie własnych motywów to fundament, bo wpływa na to, jak będziemy negocjować i jakie warunki będziemy akceptować.
Drugą warstwą jest jasne określenie celów transakcji. Czy sprzedajesz całość przedsiębiorstwa, czy tylko część udziałów? Czy zależy Ci na szybkim z cash flow, czy na uzyskaniu maksymalnej ceny długoterminowej wraz z warunkami earn-out? Zapisane cele ułatwiają późniejszy wybór inwestora i format transzy — jednorazowa sprzedaż, wejście inwestora kapitałowego, partnerstwo strategiczne, a może sprzedaż udziałów osobom z rynku finansowego. W praktyce pomaga także w odpowiedzi na pytanie: jak długo mogę czekać na ofertę i jaki poziom ryzyka akceptuję?
Doświadczalnie widuję, że firmy, które wypracowują jasny obraz swoich motywów i celów, potrafią prowadzić rozmowy z inwestorami bez presji „sprzedaż za wszelką cenę”. Prawdziwe zrozumienie własnych aspiracji to także sygnał dla rynku, że sprzedający nie szuka „szybkiej wyprzedaży” tylko partnerstwa, które utrwali wartość firmy. Dla mnie to kluczowy sygnał, który pomaga w budowie zaufania już na etapie pierwszych rozmów.
2. Przygotowanie fundamentów – dokumentacja i procesy
Silne fundamenty to nie tylko ładny bilans. To zestaw dokumentów, procedur i raportów, które umożliwiają inwestorowi weryfikację stanu firmy bez konieczności długich, żmudnych pytań. W praktyce zaczyna się od zbudowania data room’u, gdzie skatalogowane są wszystkie kluczowe dane, od sprawozdań finansowych po umowy z kluczowymi klientami i dostawcami. Odpowiednie uporządkowanie i łatwy dostęp do informacji zniechęcają do przeciągania procesu i redukują ryzyko utraty zainteresowania ze strony inwestorów.
W tym etapie niezwykle ważne jest zachowanie równowagi między przejrzystością a ochroną poufnych informacji. Nieodpowiednie ujawnienie danych klientskich, planów rozwojowych czy projektów R&D może prowadzić do utraty wartości lub ryzyka ze strony konkurencji. Dlatego pierwszym krokiem jest stworzenie bezpiecznego systemu dostępu i przygotowanie wersji „podatnej” informacji (information memorandum) oraz wersji z ograniczonym dostępem, dla wybranych partnerów.
Najczęściej spotyka się zestaw elementów, które każdy przedsiębiorca powinien mieć w porę. Po pierwsze — sprawozdania finansowe za ostatnie 3–5 lat, w tym księgi główne, bilans, rachunek zysków i strat oraz zestawienie przepływów pieniężnych. Po drugie — prognozy finansowe na co najmniej 2–3 lata, z uwzględnieniem scenariuszy optymistycznego, bazowego i pesymistycznego. Po trzecie — umowy kluczowe, takie jak kontrakty znaczących klientów, umowy najmu, licencje i patenty. Po czwarte — dokumentacja operacyjna: struktura organizacyjna, procesy, KPI i opisy systemów zarządzania. Po piąte — lista ryzyk i planów łagodzenia ryzyka. Ten zestaw jest fundamentem, bez którego analiza wyceny byłaby czystą spekulacją.
W praktyce, kiedy pracowałem z rodziną prowadzącą hurtownię sprzętu budowlanego, stworzenie takiego zestawu było katalizatorem przekucia intuicji w konkretne liczby. Dzięki klarownemu zestawowi danych inwestorzy mogli szybko ocenić wartość operacyjną firmy i zrozumieć, gdzie leżą potencjalne synergie—co z kolei skróciło czas negocjacji i podniosło poziom zaufania. Własne doświadczenie pokazuje, że przygotowanie dokumentów nie jest jednorazową operacją; to proces, który wymaga aktualizacji w miarę rozwoju firmy i zmian rynkowych.
3. Wycena firmy – metody i praktyka
Wycena przedsiębiorstwa to sztuka łącząca rzetelność liczbową z wyobraźnią o przyszłości. W praktyce stosuje się kilka podejść, a najczęściej łączone są w jedną, spójną narrację o wartości firmy. Podstawą często jest metoda dochodowa, oparta na zdyskontowanych przepływach pieniężnych (DCF) lub na mnożnikach EBITDA. Dodatkowo stosuje się podejście majątkowe, jeśli istotne są aktywa, które dają ochronę niezależnie od wyników operacyjnych, oraz porównawcze, bazujące na wycenach podobnych transakcji na rynku.
Metody dochodowe są najbardziej uniwersalne, ponieważ odzwierciedlają realne możliwości generowania zysków. W praktyce oznacza to analizę przychodów, kosztów, inwestycji kapitałowych, cykli koniunkturalnych i ryzyk branżowych. DCF wymaga projekcji przepływów pieniężnych oraz oszacowania stopy dyskontowej, która odzwierciedla ryzyko inwestycyjne. To narzędzie, które przekłada przyszłe zyski na wartość dzisiejszą i pokazuje, jak różne założenia wpływają na finalną wycenę.
Metoda EBITDA-multiples to często praktyczny „kompas” w stosunku do porównywalnych transakcji. Zbiera się dane o mnożnikach z branży i regionu, a następnie aplikuje je do odpowiednich wskaźników firmy (np. EBITDA). W praktyce wartość zależy od jakości zarządzania, stabilności klienteli, marż oraz możliwości wejścia na nowe rynki. Warto pamiętać o tym, że wycena nie jest jednorazową, statyczną liczbą — to wynik negocjacji, jakości danych i interpretacji sygnałów rynkowych.
W praktyce warto zestawić kilka scenariuszy. Osobiste rekomendacje: stwórz bazowy scenariusz, scenariusz z konserwatywnymi założeniami oraz optymistyczny. Każdy z nich powinien pokazywać nie tylko wartość, lecz także wrażliwe obszary, które mogą wpłynąć na wynik transakcji. Prawdziwe wyceny często zaczynają się od „jaką cenę chcemy uzyskać” i „jakie warunki jesteśmy w stanie zaakceptować” — a dopiero potem prowadzą do liczby. W moich doświadczeniach, gdy przedsiębiorca rozumiał, że wartość nie wynika wyłącznie z liczby zysku, lecz z potencjału, łatwiej mu było przekonać inwestorów do złożenia oferty, a czas procesu skrócił się znacząco.
4. Model biznesowy i synergie – co inwestor widzi
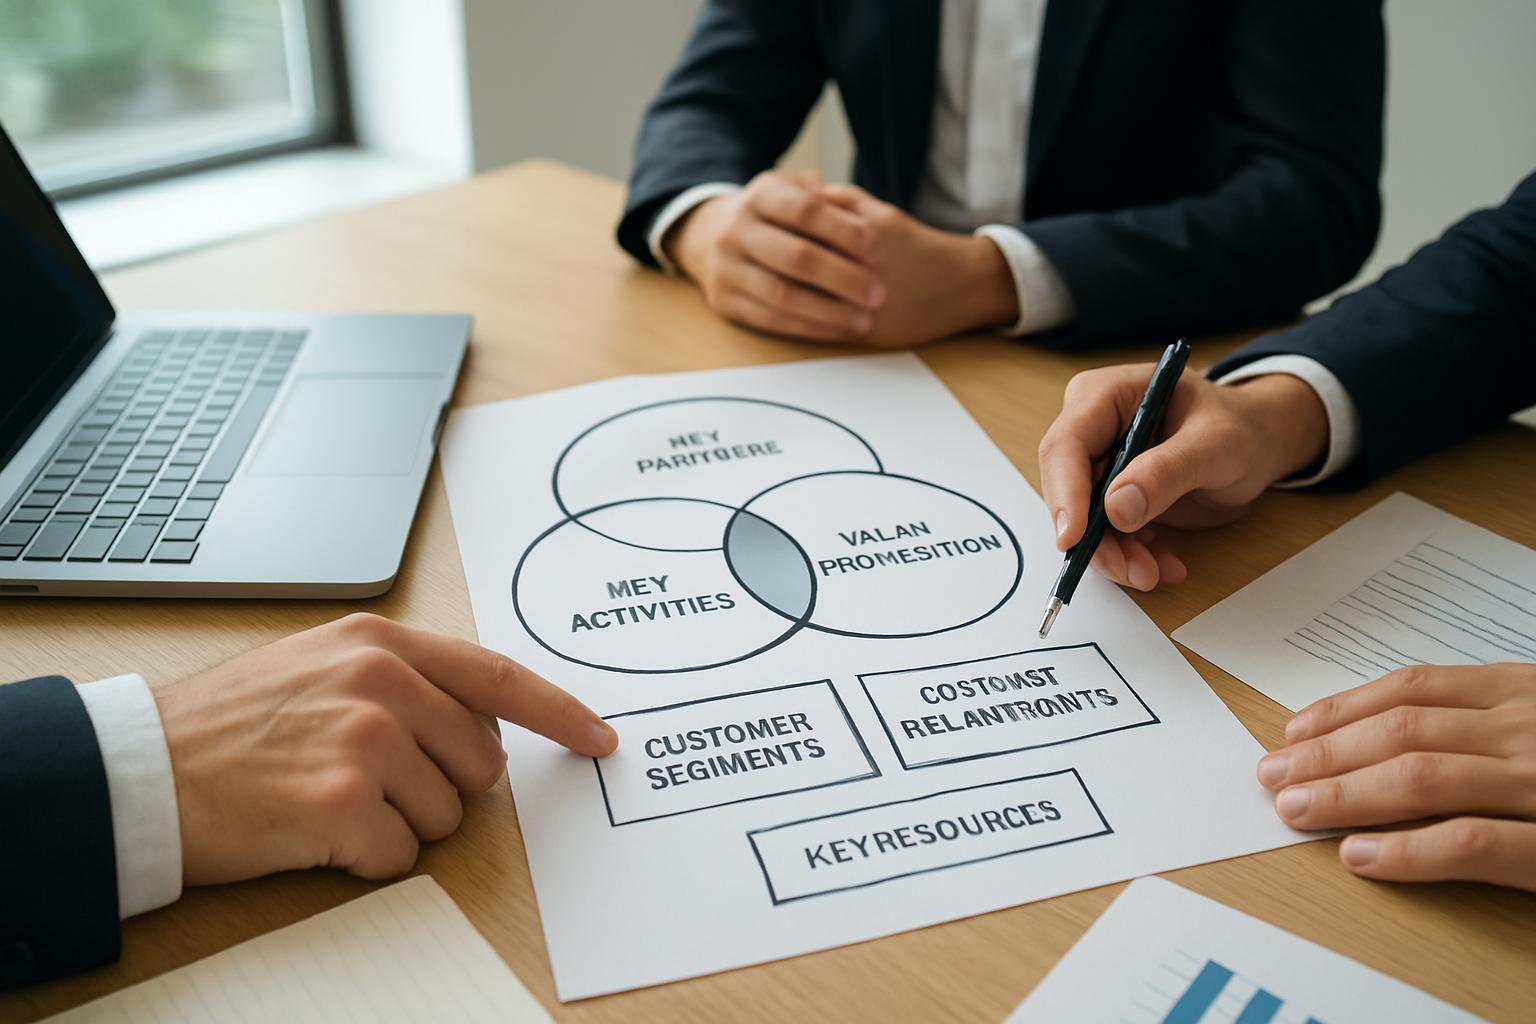
Kiedy inwestorzy rozważają zakup firmy, patrzą nie tylko na bieżący wynik finansowy, ale przede wszystkim na model biznesowy i potencjał synergii. Czego oczekują? Stabilności w napływie klientów, powtarzalności przychodów, możliwości skalowania oraz ochrony przed ryzykiem koniunktury. W praktyce inwestorzy szukają potwierdzenia, że business model nie jest jedynie „czynnikiem krótkotrwałego wzrostu”, lecz trwałą strukturą generującą wartość w długim okresie. Jeśli potrafisz pokazać, że Twoja firma ma unikalny domino efekt – np. lojalnych klientów, wysoką barierę wejścia dla konkurencji, unikatowy patent lub platformę łączącą wiele usług – masz duży atut w negocjacjach.
Ważnym elementem jest także zrozumienie, że inwestorzy różnią się w podejściu. Strategiczni uczestnicy transakcji często widzą wartość w synergii z innymi portfelami biznesowymi, dostępem do sieci dystrybucji, partnerstwami z kluczowymi klientami lub technologią, która może zostać zintegrowana z ich istniejącymi ofertami. Finansowi inwestorzy natomiast często skupiają się na zwrocie z inwestycji, okresie zwrotu i stabilności przepływów pieniężnych. Dobre przygotowanie prezentacyjne potrafi zaspokoić obie grupy i pomóc znaleźć właściwego partnera do transakcji.
W mojej praktyce, gdy pomagałem firmie usług IT zbudować rzetelną narrację o wartości, zobaczyłem, jak ważne jest pokazanie nie tylko liczby, lecz także ekosystemu klientów. Dzięki temu inwestorzy widzieli, że firma ma nie tylko rosnące przychody, ale także lojalny portfel klientów, który zapewni powtarzalność. W rezultacie negocjacje były bardziej konkretne, a oferta transakcyjna — zrozumiała dla obydwu stron.
5. Znalezienie inwestora – gdzie szukać i jak się prezentować
Poszukiwanie inwestora zaczyna się od zdefiniowania grupy potencjalnych partnerów: inwestorów strategicznych, finansowych, private equity, a także inwestorów aniołów w zależności od skali firmy. Każda z tych grup ma inne priorytety, inny zakres due diligence i inne oczekiwania. Kluczem jest dopasowanie profilu inwestora do charakteru Twojej firmy i etapu, na jakim się znajduje. Zanim przystąpisz do rozmów, przygotuj krótkie, zwięzłe materiały: teaser, information memorandum oraz pitch deck. Te trzy elementy pozwolą na szybkie wstępne zainteresowanie inwestorów i wyeliminowanie tych, których profil nie odpowiada Twoim potrzebom.
W praktyce warto rozważyć różne ścieżki dotarcia do inwestorów. Możesz pracować z brokerem M&A, który ma rozbudowaną bazę kontaktów i doświadczenie w prowadzeniu transakcji podobnego typu. Z drugiej strony, direct outreach do kluczowych graczy w Twojej branży często przynosi szybciej rezultaty i pozwala zachować większą kontrolę nad procesem. Pamiętaj, że „pierwsze wrażenie” jest tu kluczowe — inwestorzy oceniają nie tylko liczby, ale także tym, jak przygotowałeś historię firmy i jak potrafisz opowiadać jej przyszłość.
Ważnym narzędziem jest teza inwestycyjna — krótka, ale mocna opowieść o unikalnej wartości firmy i jej możliwości w kontekście rynku. Teza powinna zawierać: problem, rozwiązanie, unikalną propozycję wartości, oraz konkretne dowody (klienci, kontrakty, wskaźniki). Spójna teza pomaga utrzymać koncentrację podczas rozmów oraz ułatwia tworzenie materiałów dla inwestorów. W praktyce, jeśli potrafisz przekonać inwestora, że Twoja firma jest strategicznie nie do przegapienia, transakcja staje się realna znacznie szybciej niż w przypadku „czysto finansowej” prezentacji.
Przykład z życia: pewna firma z sektora e-handlu, która miała rosnące przychody, ale niską marżę, zyskała inwestora, gdy przedstawiła scenariusz, w którym jej narzędzia analityczne i automatyzacja procesów doprowadziły do podniesienia marży o kilka punktów procentowych poprzez optymalizację łańcucha dostaw i redukcję kosztów operacyjnych. To pokazanie operacyjnej wykonalności i skorelowanie z długoterminową strategią inwestycyjną przekonało inwestorów do zaangażowania kapitału wraz z wsparciem w zakresie technologii i ekspansji.
6. Proces due diligence i negocjacje
Gdy inwestorzy zaczynają formalnie badać firmę, proces due diligence staje się laboratorium liczb i interpretacji. Oczekiwania obejmują weryfikację finansową, prawno-organizacyjną, operacyjną oraz technologiczną. Zanim to nastąpi, dobrze jest przygotować zestaw gotowych odpowiedzi na najczęściej zadawane pytania, w tym dotyczących źródeł przychodów, stabilności klienteli, umów licencyjnych i zobowiązań. Pokażesz, że Twoja firma jest klarowna i ma zespół, który potrafi reagować na wyzwania.
W praktyce ważnym elementem jest niedestrukcyjna, konstruktywna komunikacja podczas negocjacji. Otwarta wymiana informacji powinna odbywać się w oparciu o zasady poufności i wzajemnego szacunku. W LOI (letter of intent) należy jasno zaznaczyć warunki wstępne transakcji: cena, struktura płatności, harmonogram, zobowiązania inwestora, kwestie dotyczące pracowników i majątku intelektualnego. Dobrze jest ustalić, że LOI nie jest zobowiązujące w pełnym zakresie, a jedynie ramą do dalszych negocjacji, co pozwala obu stronom zachować elastyczność.
W praktyce negocjacje bywają bardziej złożone, gdy pojawiają się earn-outy, zapisy dotyczące adaptacji organizacyjnej, czy wymagania odnośnie zabezpieczeń kredytowych. Zachowanie równowagi między atrakcyjnością oferty a ochroną interesów sprzedającego jest sztuką. Osobiście widziałem, jak elastyczność w zakresie warunków połączeń i adekwatne zabezpieczenia — takie jak gwarancje kontynuowania kluczowych kompetencji i utrzymanie zespołu — potrafią stworzyć win-win scenariusz. Dzięki temu proces przejścia przebiega płynniej, a wartość firmy jest utrzymana, a często nawet wzmocniona.
7. Strukturyzacja transakcji i optymalizacja podatkowa
Wybór odpowiedniej struktury transakcji ma bezpośredni wpływ na końcową kwotę dla sprzedającego i na koszty podatkowe. Najczęściej rozważane opcje to sprzedaż udziałów (share deal) lub sprzedaż aktywów (asset deal). Różnice obejmują skalę odpowiedzialności, ryzyko prawne, a także konsekwencje podatkowe po stronie sprzedającego i nabywcy. Na przykład sprzedaż udziałów może uprościć proces i ograniczyć zobowiązania podatkowe, ale może wymagać rozliczeń między udziałowcami. Sprzedaż aktywów z kolei daje większą elastyczność w reorganizacji aktywów i może lepiej zabezpieczyć nabyte elementy przed dziedziczeniem zobowiązań.
Ważne są także kwestie podatkowe, takie jak możliwość amortyzacji, podatki od zysków kapitałowych oraz ewentualne ulgi regionalne. W zależności od jurysdykcji i branży, różnice mogą być znaczne. Dlatego warto mieć na stole konsultację z doradcą podatkowym lub prawnym, który specjalizuje się w transakcjach M&A. Dobrze zaplanowana struktura transakcji nie tylko obniża koszty podatkowe, lecz także zwiększa wiarygodność oferty i stabilność dla przyszłego nabywcy.
W moich rozmowach z przedsiębiorcami z branży produkcyjnej często pojawiał się temat zabezpieczeń. Okazało się, że warto wprowadzić zapis o kontynuowaniu kluczowych funkcji i utrzymaniu kompetencji w zespole przez określony czas po transakcji. Taki zapis może mieć znaczenie dla utrzymania stabilności operacyjnej i zachowania wartości marki, a jednocześnie daje sprzedającemu pewność co do kontynuacji inicjowanych projektów.
8. Przykłady z życia – studia przypadków
Przykład 1: mała firma software’owa z segmentu B2B przeniosła swoją strategię sprzedaży do inwestora, który zaproponował zarówno zastrzeżenie udziałów w firmie, jak i dodatkowy earn-out powiązany z utrzymaniem wskaźników retencji klienta. Dzięki solidnym danym i klarownej narracji o wartości, firma zdołała uzyskać ofertę, która pokryła oczekiwania sprzedających i zagwarantowała kontynuację prac badawczo-rozwojowych. Kluczowym elementem była historia o tym, jak platforma integruje się z istniejącymi procesami klientów i co stanie się, jeśli zostanie ona włączona do portfela inwestora.
Przykład 2: rodzinny biznes dystrybucyjny, z uwagi na rosnącą konkurencję, zdecydował się na sprzedaż aktywów strategicznych, a nie całego portfela. Dzięki przygotowaniu dokumentów oraz krótkiej, precyzyjnej prezentacji, inwestorzy dostrzegli potencjał w optymalizacji logistyki i w integracji z siecią dostawców. W efekcie transakcja została zrealizowana w sposób, który pozwolił dotychczasowym właścicielom zachować wpływ na wybrane, kluczowe projekty, jednocześnie uzyskując finansowanie na rozwój. Takie podejście często pomaga utrzymać wartość marki i kluczowych relacji, jednocześnie umożliwiając ekspansję na nowe rynki.
Przykład 3: młoda firma z sektora usług cyfrowych, posiadająca dynamiczny wzrost przychodów, skorzystała z usług doradczych, które pomogły w stworzeniu dedykowanego decku inwestycyjnego i listy intencji. Sprzedaż została zakończona w modelu złożonym z kilku instrumentów płatności: gotówka, udział kapitałowy oraz earn-out. Dzięki temu sprzedający mógł utrzymać część wpływów i zaangażowanie w projekt przez pewien okres. Inwestorzy natomiast zyskali możliwość monitorowania wyników w oparciu o konkretne kamienie milowe. Takie podejście często bywa skuteczne, gdy biznes jeszcze rośnie, a sprzedający chce zachować wpływ w krótkim okresie po transakcji.
9. Narzędzia i praktyczne wskazówki
W dzisiejszym świecie narzędzia cyfrowe odgrywają kluczową rolę w przygotowaniu i prowadzeniu transakcji. Data room online, zarządzanie projektami, analityka i CRM – wszystko to wspiera procesy due diligence, pomaga utrzymać kontrolę nad harmonogramem i redukuje ryzyko utraty interesu inwestorów. Korzystanie z danych w chmurze, cyfrowych wersji dokumentów i bezpiecznych kanałów komunikacji zwiększa pewność, że informacje są dostępne w odpowiednim momencie, a jednocześnie chronione przed nieautoryzowanym dostępem.
W praktyce warto mieć także checklisty i procedury wewnętrzne: kto może udzielać odpowiedzi na pytania, kto publikuje nowe wersje dokumentów, jak zarządzać zmianami w due diligence. To właśnie odpowiednie procedury umożliwiają płynny przebieg procesu i minimalizują ryzyko „przypadkowego” wycieku informacji, które mogą zaszkodzić sprzedaży. W moich doświadczeniach, firmy które miały jasno określone role i procesy, potrafiły szybciej identyfikować ryzyka i reagować na nowe pytania inwestorów.
Praktyczne rady dotyczą także przygotowania materiałów: teaser powinien być zwięzły, na 1–2 stronach, z jasnym przekazem wartości; information memorandum to dokument bardziej rozbudowany, ale czytelny i uporządkowany. Pitch deck to wizualna opowieść, która powinna wzmacniać wycenę i prezentować scenariusz rozwoju, nie tylko obecne wyniki. Pamiętaj, że celem materiałów nie jest zamknięcie transakcji na miejscu, lecz zachęcenie inwestora do dalszych rozmów i odwiedzenia data room’u.
10. Jak utrzymać wartość firmy podczas procesu sprzedaży
Najważniejszym wyzwaniem podczas procesu sprzedaży jest utrzymanie wartości firmy na dotychczasowym poziomie lub wyższym. Sprzedaż to gra z czasem: inwestorzy z natury chcą mieć pewność, że firma nie zatrzyma się w rozwoju w trakcie negocjacji. Aby temu zapobiec, warto dbać o kluczowe wskaźniki, takie jak stabilność przychodów, retencja klientów, koszty pozyskania klienta oraz rentowność. Dodatkowo, utrzymywanie dobrej kondycji operacyjnej, motywowanie zespołu i utrzymanie relacji z kluczowymi partnerami stanowi podstawę do utrzymania wartości w oczach inwestora.
Nie bez znaczenia pozostaje także komunikacja z pracownikami. Otwarte i uczciwe informowanie o planach sprzedaży, bez wzbudzania poczucia niepewności, pomaga utrzymać zaangażowanie zespołu i uniknąć odpływu talentów. W praktyce, gdy pracownicy czują, że nie znikają wraz z firmą w niebyt, łatwiej jest utrzymać ciągłość operacyjną, a w konsekwencji — wartość firmy pozostaje stabilna lub rośnie.
Konieczne jest również przygotowanie planu kontynuacji działalności po transakcji. Nowy właściciel często dąży do szybkiej integracji, co może generować ryzyko utraty kluczowych kompetencji i know-how. Z tego powodu warto wypracować modele dyskusji dotyczących przekazania know-how, utrzymania kluczowych pracowników oraz włączenia istniejących procesów w ogólną strategię inwestycyjną. Takie podejście często przekłada się na lepszą akceptację oferty i szybsze sfinalizowanie transakcji.
11. Praktyczne narzędzia i techniki – zestawienie w skrócie
W poniższej tabeli zestawiam najważniejsze narzędzia i ich zastosowanie w procesie sprzedaży firmy. To zestawienie ma pomóc szybko przypomnieć, co jest kluczowe na różnych etapach transakcji.
| Nazwa narzędzia | Zastosowanie | |
|---|---|---|
| Data room online | Bezpieczny dostęp do dokumentów dla inwestorów | Przyspiesza due diligence, podnosi przejrzystość |
| Teaser i information memorandum | Wstępny materiał informacyjny dla inwestorów | Szybsze zainteresowanie, filtracja kandydatów |
| Pitch deck | Prezentacja wartości firmy i scenariusza rozwoju | Lepsze zrozumienie oferty, wyższe prawdopodobieństwo spotkań |
| Kalkulatory wyceny (DCF, EBITDA multiples) | Szacowanie wartości na podstawie danych i scenariuszy | Ujawnia logiczny sens wyceny, buduje zaufanie |
| CRM i narzędzia do zarządzania projektami | Koordynacja procesu, kontakt z inwestorami | Efektywność i organizacja, redukcja ryzyka zapomnianych tematów |
12. Osobiste doświadczenia i praktyczne rady
Każdy proces sprzedaży to unikalna historia, ale kilka obserwacji powtarza się często. Po pierwsze, nie zaniedbuj przygotowania wstępnego. Dobrze zaplanowany zestaw informacji redukuje czas i koszty procesu oraz podnosi wiarygodność. Po drugie, nie lekceważ znaczenia relacji z inwestorami. Nawet najlepsze liczby nie wystarczą, jeśli nie ma zaufania i kompatybilności w stylu prowadzenia firmy. Po trzecie, staraj się utrzymać zrównoważony charakter oferty — zajście na terytorium zbyt wielu warunków może zniechęcić inwestora i opóźnić transakcję. Pamiętaj, że Twoje podejście i transparentność często decydują o tym, czy inwestorzy w ogóle przystąpią do rozmów.
Z własnego doświadczenia wynika, że najskuteczniejszą strategią jest połączenie solidnych danych z przekonującą narracją o wartości przyszłej. Kiedy potrafisz opowiedzieć, gdzie zmierza firma, jakie problemy rozwiązuje i dlaczego jest to atrakcyjne dla inwestora, proces zaczyna przypominać wspólną rozgrywkę, a nie jednostronne negocjacje. Taki ton ułatwia współpracę i często prowadzi do lepszych warunków transakcyjnych.
Podczas pracy nad jednym z projektów, prowadząc firmę z branży usług profesjonalnych, nauczyłem się także, że nie warto tracić czasu na kontakty z inwestorami, którzy nie mają odpowiedniego apetytu na nasz segment rynku. Dlatego warto budować sieć kontaktów z wyprzedzeniem i pracować nad „kwalifikacją” inwestorów już na etapie pierwszych kontaktów. To oszczędza czas i zwiększa szanse na szybkie dopasowanie do idealnego partnera.
13. Plan działania – krok po kroku
Aby transakcja była spójna i dopracowana, warto sformułować jasny plan działania. Poniżej proponuję zestaw kroków, które w praktyce dobrze działały w wielu projektach. Najpierw zdefiniuj cel. Następnie zbierz i uporządkuj dokumenty. Stwórz teaser i memorandum informacyjne. Zrealizuj pierwsze rozmowy z inwestorami. Przeprowadź due diligence. Zabezpiecz LOI i sformalizuj warunki. Na koniec dopracuj strukturę transakcji i rozdziel ryzyka. To ramowy plan, który można modyfikować w zależności od specyfiki branży i charakteru transakcji.
W praktyce każdy z tych etapów warto rozłożyć na konkretne zadania, wyznaczyć odpowiedzialne osoby i ustalić realistyczny harmonogram. Dobrze jest również wyznaczyć „okres ciszy” w odniesieniu do kilku funkcjonujących procesów operacyjnych, aby nie rozpraszać firmy przed finalizacją transakcji. W moich doświadczeniach elastyczność w zakresie harmonogramu była często decydująca — inwestorzy doceniają, że sprzedający potrafi utrzymać tempo i konsekwentnie dążyć do celu, niezależnie od dynamicznego przebiegu rozmów.
14. Zakończenie – droga do skutecznej sprzedaży
Sprzedaż firmy to proces, który wymaga spójności pomiędzy liczbami a narracją o perspektywie rozwoju. To także sztuka negocjacji i zarządzania ryzykiem. Dzięki odpowiednim fundamentom, rzetelnej wycenie i przemyślanej prezentacji, masz szansę znaleźć inwestora, który nie tylko zainwestuje kapitał, ale także doda wartości operacyjnej i strategicznej. Nie chodzi wyłącznie o uzyskanie jak najwyższej ceny. Chodzi o to, aby transakcja prowadziła do zachowania wartości firmy i umożliwienia jej dalszego wzrostu pod okiem partnera, który rozumie Twoje cele i potrafi ich skutecznie realizować.
Jeśli masz poczucie, że Twoja firma stoi na progu większych możliwości, warto zadbać o każdy element procesu — od danych finansowych, przez wycenę, aż po wybór właściwego inwestora i strukturę transakcji. Pamiętaj: to ty decydujesz, kto przejmie stery i w jaki sposób. Zrozumienie własnych potrzeb, przygotowanie rzetelnej dokumentacji i umiejętność przekonującego zaprezentowania wartości przedsiębiorstwa to klucz do udanej transakcji. W moim doświadczeniu najważniejsze jest utrzymanie wartości firmy i prowadzenie procesu z szacunkiem dla historii firmy oraz dla pracowników, którzy stanowią jej fundament. Jeśli wszystko zostanie przeprowadzone z empatią, precyzją i cierpliwością, droga do sprzedaży nie musi być drogą przez mękę, lecz opowieścią o nowym, wspólnym rozdziale dla Ciebie i inwestora.